中经记者 郝亚娟 杨井鑫 上海 北京报道
从新能源汽车、锂电池到光伏产品,中国“新三样”加快走向东盟市场。伴随中国企业出海持续深入,东盟正在从传统的贸易目的地,逐步成为中企布局供应链、建设生产基地、拓展本地市场的重要区域。
这一变化背后,是不断升温的中国—东盟经贸往来。今年是中国—东盟全面战略伙伴关系建立5周年,海关总署新闻发言人、统计分析司司长吕大良介绍,中国与东盟已经连续多年互为第一大贸易伙伴。2026年上半年,我国对东盟进出口4.34万亿元,同比增长18.2%;其中,二季度进出口2.37万亿元,同比增长20.2%,已连续10个季度保持增长。
企业的出海意愿也在进一步增强。相关调查显示,八成受访企业计划未来三年内开展海外业务,东盟持续成为中企首选的海外布局目的地。当前,中国企业出海呈现出哪些新趋势?金融机构又该如何跟上企业全球化布局的步伐?近日,《中国经营报》记者就此专访首都银行(中国)行长黄振东。
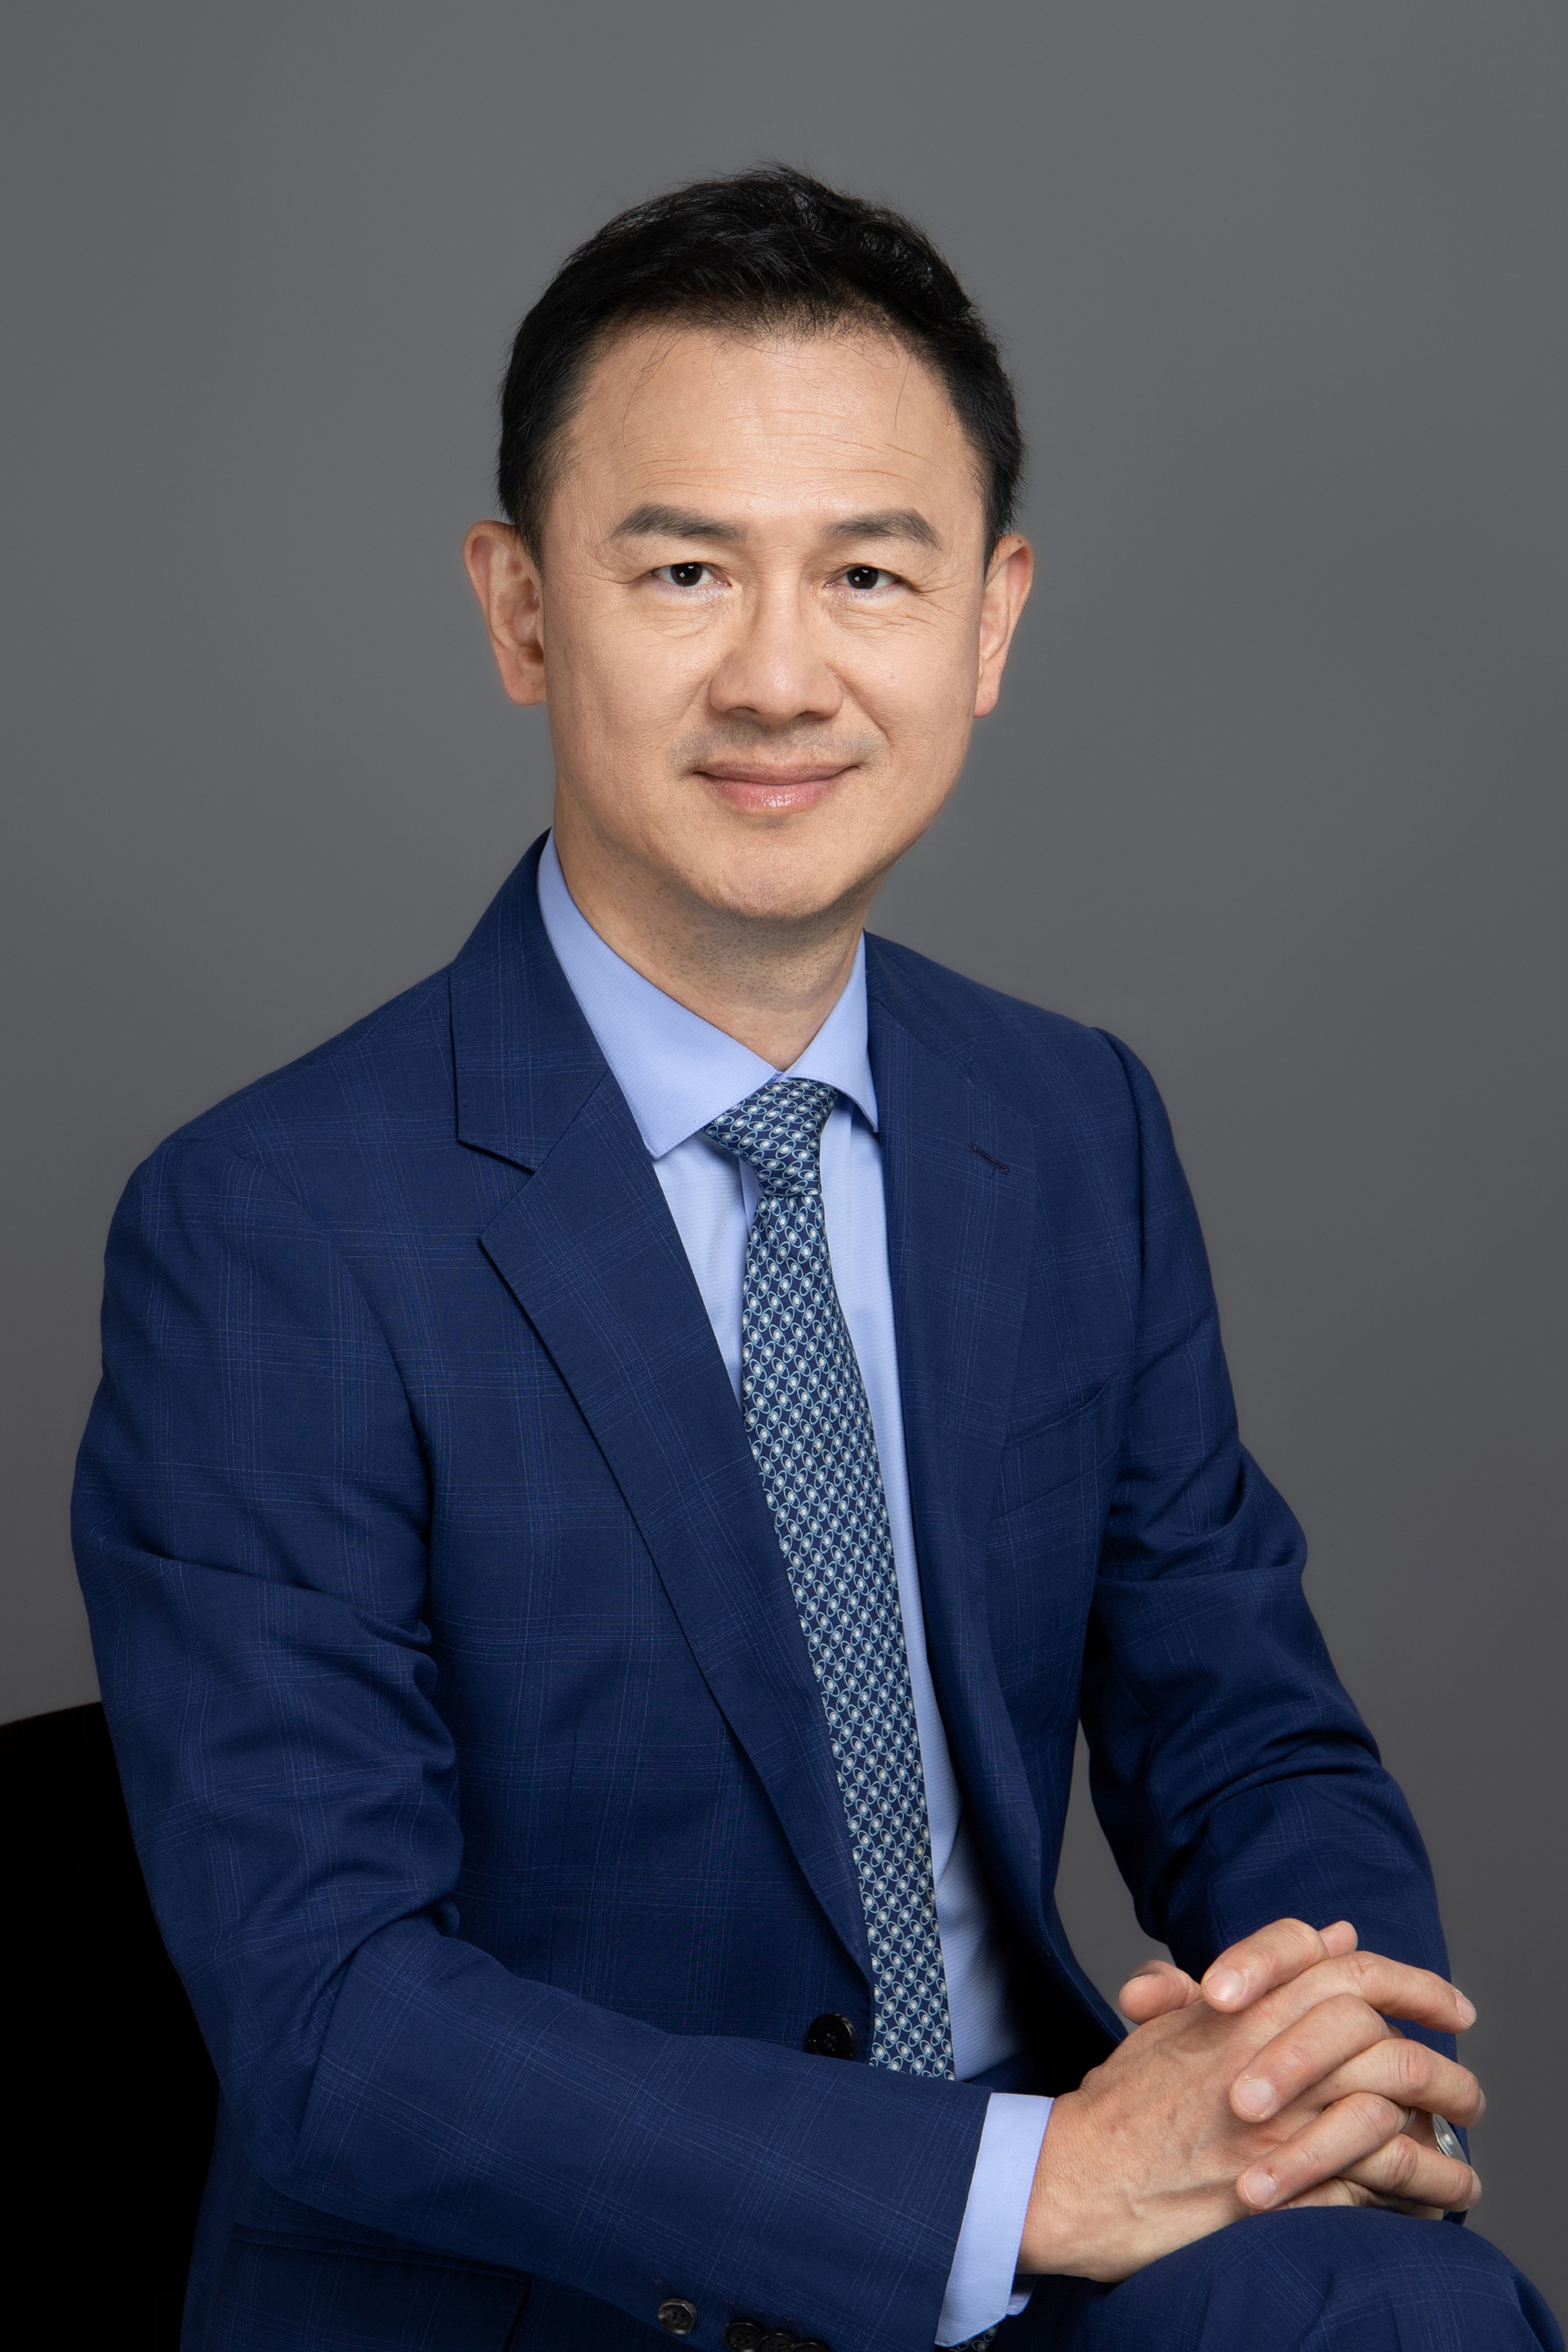
图/首都银行(中国)行长黄振东
从“卖产品”到“建产能” 跨境金融需求加速升级
《中国经营报》:中国—东盟经贸合作体量已跃居全球前列,区域经济一体化加速。这对首都银行(中国)带来哪些机遇?
黄振东:对首都银行(中国)来说,中国—东盟经贸合作不断深化,为我们的对公和贸易金融业务带来了更大的发展空间。依托母行在东盟市场长期积累的网络和资源,我们可以更好地连接中国企业与东盟市场,在跨境结算、贸易融资等领域发挥自身优势。这种“连接器”角色,也是我们差异化发展的重要定位。
一是坚守稳健审慎,实现本土化深度融入。自2010年在南京设立法人银行以来,我们始终坚持“有所为有所不为”。2015年后,我们主动梳理客群,果断退出难以有效管理的客户,聚焦经济发达地区的国央企、地方城投及各地开发区企业、优秀民营制造业企业与在华外资企业。正是这种稳健审慎的经营理念,让我们保持了优异的资产质量,并成功实现了客户结构的根本性迁徙——目前授信对象逾80%为中资客户,真正融入了本土经济脉络。
二是对中国实体经济与区域基本面的长期信心。首都银行(中国)总部长三角的区位优势,决定了我们对地方政府基建、城投企业、开发区企业及制造业有着深刻理解。银行已深耕长三角及海峡西岸经济区十六载,在基础设施、城市更新、绿色能源等领域,我们与城投客户早已建立了深度合作,可以说是市场上最擅长做国企金融服务的外资银行。同时,制造业是实体经济的根基。近些年,我们从台资制造业客户着手,依托无锡、厦门等阵地服务台资企业产融合作,致力于为台资在本地供应链客群提供全生命周期金融服务。
三是母行东南亚网络赋予的不可替代优势。首都银行(中国)的差异化底气,源自母行首都银行集团的深厚根基——在菲律宾及全球14个国家和地区设有960余家分行及机构,是菲律宾最主要的商业银行集团之一。这一跨境基因决定了首都银行(中国)天然是“中菲/中国—东盟”的金融桥梁。
《中国经营报》:近年来,我们观察到一种“双向流动”:一方面中国部分产业链向东南亚外移,另一方面“新三样”(电动载人汽车、锂电池、太阳能电池)对东盟出口激增。在这一供应链区域化重构的过程中,企业会产生哪些新的金融需求?金融机构又应如何提供相匹配的跨境金融服务?
黄振东:供应链的区域性重构,为我们这家“东南亚基因+中国法人”的银行,打开了贸易融资精细化、项目贷款跨境化的窗口。
首先,“买产能”驱动的中间品贸易融资增量。在国内生产的供应国内需求,在海外生产的供应海外需求,供应链体系重置使中间品高频流转,带动信用证、福费廷业务持续放量。我们积极布局国际福费廷业务,为出口厂商大力提供福费廷融资,支持中国企业出口东盟,尤其是菲律宾。
其次, “产能出海”驱动的项目贷款与银团增量。企业从“贸易出海”转向“产能出海”,直接带来项目贷款、银团贷款、内保外贷等大额中长期融资需求。我们曾主办中资企业到菲律宾、老挝、越南等国家承包基建工程、投资钢铁厂等“一带一路”项目融资安排。随着“新三样”投资成为出海主力,这类项目贷款增量空间将进一步打开。
第三, “通道+时效+稳定性”驱动的跨境人民币融资增量。我们依托母行优势,协助中国多家制造企业(华为、江铃汽车、力帆摩托)出口菲律宾订单提供福费廷融资,将远期应收款转化为即时现金流。面对外贸企业对人民币结算及融资的需求,特别由于美元利率维持高位,外贸企业美元融资成本较高,越来越多的中资企业希望在跨境业务中用人民币结算并融资。我们利用跨境人民币福费廷产品,满足企业跨境贸易过程中降成本以及规避汇率风险的需求。同时,作为国内能够提供比索换汇为数不多的几家银行,为菲律宾在华各类客户提供便捷的汇兑服务。
第四,“区域供应链协同”驱动的信用证包买增量。东南亚当地银行开出的信用证,因风险和评级因素往往难以在国内银行承兑。我们凭借母行影响力包买大部分东南亚及菲律宾当地银行的国际证,为收到东南亚及菲律宾国际证的中国企业解决融资难问题。这正是区域供应链协同运营中针对跨境资金流动痛点的直接金融解决方案。
绿色金融面临期限错配 银行、基金等多业态协同推进
《中国经营报》:随着企业加快出海东盟,绿色低碳正成为企业进入当地市场的一道重要门槛。当前,企业在推进绿色项目和绿色转型过程中,融资方面主要面临哪些难点?银行开展绿色金融业务存在哪些现实挑战?
黄振东:结合首都银行集团在东南亚的多年实践,以及首都银行(中国)的跨境业务探索,我们对该领域有以下观察与布局:
当前绿色金融需求更多体现在项目端,这对商业银行存在天然的“期限错配”挑战。中小银行存款平均期限约6个月,难以匹配动辄5—10年的绿色项目;同时,国内监管规定商业银行表内直接持有股权资产,资本占用权重高达400%—1250%。因此,商业银行虽是绿色金融的积极参与者,但生态建设需要银行、投行、基金等多业态协同推进。
首都银行集团基于项目实际需求,形成了三类差异化的业务形态:
一是在基金形态(承担长期高风险股权)方面,集团成立清洁能源股权基金,将至少70%资产配置给清洁能源转型企业。该形态以长期资本对应长期回报,通过不断扩容分散高风险项目池的整体风险。
二是在贷款形态(支持清洁能源项目建设)方面,例如为菲南部赞巴莱斯的清洁能源项目提供45亿比索长期贷款,投运后预计每年减碳32万吨,惠及11万户家庭。
三是在债券形态(服务大型企业的蓝色金融)方面,如支持菲律宾水务公司发行150亿比索蓝色债券,资助可持续水管理项目。基金与债券虽都支持长期项目,但基金重在承担风险支持高潜企业,债券则重在协助大型企业募集资金。
《中国经营报》:在服务中国—东盟跨境贸易和投资的实际操作中,面对中资大行和区域同业,首都银行(中国)核心的差异化竞争优势体现在哪里?
黄振东:在网点覆盖、品牌认知、数字化方面,我们与中资大行之间确有先天差距,而我们的差异化优势,源自“东南亚本土银行集团子行”这一独特定位。面对中资大行,我们不谋求取代,而是做“最佳搭档”;面对区域同业,则以“连接中国市场的广度与合规深度”形成差异化。
第一,东南亚正是首都银行(中国)母行——菲律宾首都银行集团的主场。母行由闽籍爱国华侨郑少坚于1962年在马尼拉创立,是菲律宾第二大银行。当中资企业“走出去”到东盟,最头疼的当地法律、税务、监管沟通和对手方信用判断,正是母行耕耘六十余年的主场。我们不是“陪客户出海”,而是在客户的出海目的地等他——这是中资大行难以短期复制的在地能力。
第二,“引进来”与“走出去”双通路扎实。 “引进来”方面,我们是国内少数能提供比索汇兑的银行,为在华菲资企业提供结算、贸易融资和贷款。 “走出去”方面,我们有系列标杆案例:牵头老挝南俄肆水电站1亿美元银团贷款,为中老铁路提供电力保障;办理民企越南钢厂内保外贷;创新“境内行反担保函—母行转开”模式,为中能建菲律宾基建项目开具美元预付款保函;通过福费廷融资,将华为、江铃汽车等制造企业的远期应收款转化为即时现金流。
第三,能与东南亚合作的同业形成协同。台资银行深耕泰国产业、日韩资银行依托全球供应链在东南亚建立庞大网络。我们与这些银行有多年合作互信基础。当中资企业需要在东南亚组建跨境银团时,首都银行可做“连接器”和“黏合剂”:中资银行提供客户资源和人民币资金,台资、泰资、日韩资银行提供在地洞察与服务,我们居中协调。这种协同效应单一机构难以提供。
第四,“精而美”聚焦策略成就差异。 2015年实施“聚焦”战略后,我们退出低效客户,集中服务中国经济发达区域和优质行业、客户。我们不与中资大行正面竞争,而是在大行难以精细化覆盖的跨境人民币福费廷、东南亚信用证包买、小币种汇兑等细分市场发挥外资行优势。
第五,本地化彻底,但东南亚基因完整。 我们实现了人员、董事会治理、客户群三个层面的全面本地化,但母行的闽商情怀依然延续——这份同源同脉的情感,让我们更懂得如何做好跨市场桥梁。
(编辑:杨井鑫 审核:何莎莎 校对:刘军)